Domain abschreibungsfonds.de kaufen?
Wir ziehen mit dem Projekt
abschreibungsfonds.de um.
Sind Sie am Kauf der Domain
abschreibungsfonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abschreibungsfonds.de kaufen?
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
Was versteht man unter einer Rückstellung in der Buchhaltung und wie wirkt sie sich auf die Bilanz eines Unternehmens aus?
Eine Rückstellung in der Buchhaltung ist eine Verbindlichkeit, deren genauer Betrag oder Zeitpunkt der Zahlung noch ungewiss ist. Sie dient dazu, zukünftige Verpflichtungen des Unternehmens abzudecken. Rückstellungen mindern den Gewinn und somit das Eigenkapital des Unternehmens, was sich wiederum auf die Bilanz auswirkt. **

Ähnliche Suchbegriffe für Rückstellung
Top-Angebote
Produkte zum Begriff Rückstellung:
-
Schneider Electric Drucktaster, Rückstellung XB7NA23Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=schwarz/weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=2Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige81,66 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA25Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=schwarzTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Anzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=1279,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
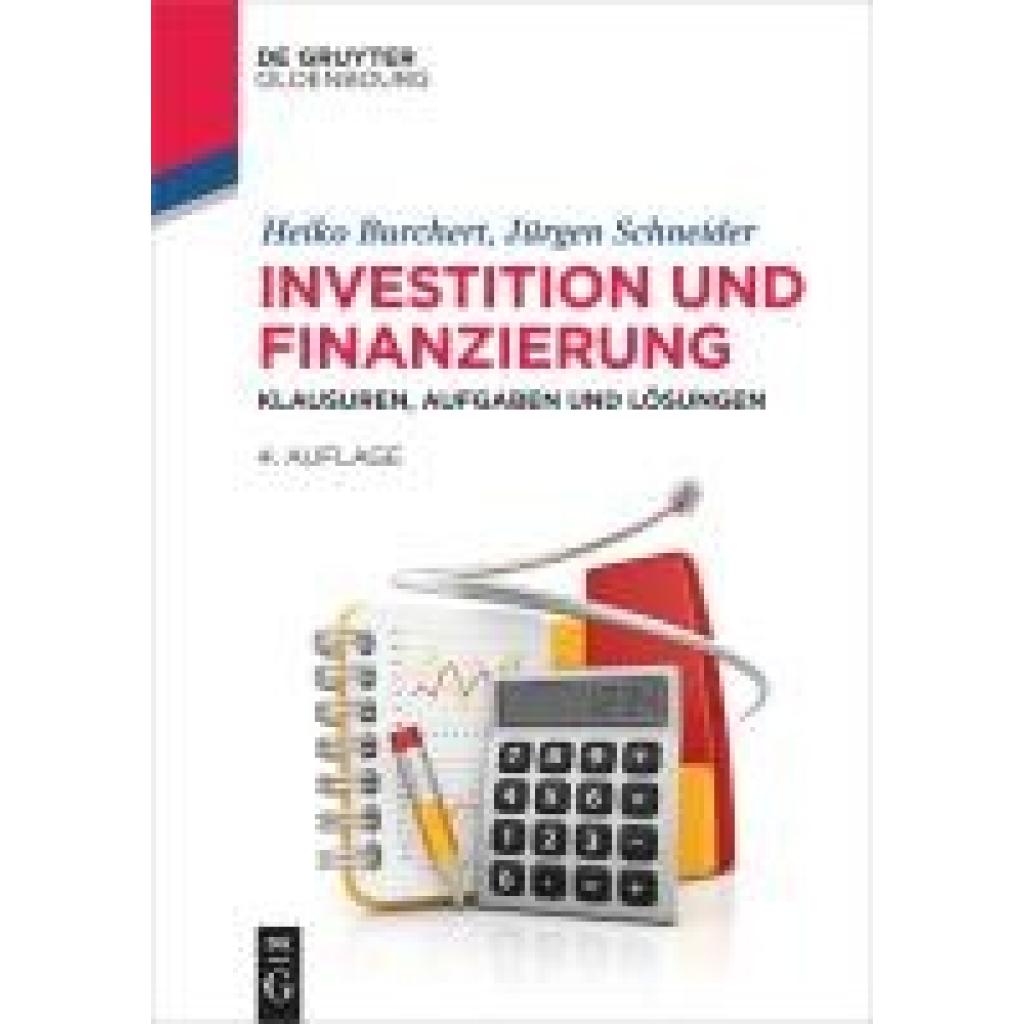
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ehebrecht, Heinz-Peter: Finanzierung und Investition. SchulbuchFinanzierung und Investition. Schulbuch , stellt das Fachwissen rund um Anlage, Kredite und Börsenhandel anschaulich und übersichtlich dar enthält zahlreiche Fallbeispiele und fallorientierte Aufgaben bietet einen praktischen Anhang mit finanzmathematischen Tabellen das BilRuG ist an allen relevanten Stellen berücksichtigt Zum Lehrbuch sind separate Lösungen erhältlich. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201604, Produktform: Kartoniert, Autoren: Ehebrecht, Heinz-Peter~Klein, Volker~Krenitz, Manfred, Auflage: 16007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 192, Keyword: Betriebswirtschaftslehre; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Betriebswirtschaft - Betriebswirtschaftslehre~Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaftslehre, allgemein~Schule und Lernen: Wirtschaftswissenschaften, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~für die Hochschule~Für die Fachoberschule~Für die höhere Berufsfachschule~Für die Wirtschaftsschule~Für die Hochschule~Für die Berufsoberschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BVZ HOS, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 238, Breite: 169, Höhe: 12, Gewicht: 334, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A18856002 A6626171 A4487776 A3335507 A2041074, Herkunftsland: HONG KONG (HK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Vollzeitschule, Universitäten/Hochschulen, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine Rückstellung und wie wird sie im Rahmen der Buchhaltung behandelt?
Eine Rückstellung ist eine Verbindlichkeit, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dient dazu, zukünftige Verpflichtungen in der Bilanz zu berücksichtigen. Im Rahmen der Buchhaltung wird eine Rückstellung gebildet, indem der geschätzte Betrag der Verpflichtung erfasst und als Aufwand verbucht wird. **
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
Was ist eine Rückstellung Rechnungswesen?
Eine Rückstellung im Rechnungswesen ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag noch nicht genau beziffert werden kann, aber wahrscheinlich eintreten wird. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine glaubwürdige Gewinn- und Verlustrechnung zu erstellen. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) gebildet und in der Bilanz ausgewiesen werden. **
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Rückstellung:
-
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA21343Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=schwarz/weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige79,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA23Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=schwarz/weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=2Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige81,66 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA25Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=schwarzTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Anzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=1279,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
-
Was versteht man unter einer Rückstellung in der Buchhaltung und wie wirkt sie sich auf die Bilanz eines Unternehmens aus?
Eine Rückstellung in der Buchhaltung ist eine Verbindlichkeit, deren genauer Betrag oder Zeitpunkt der Zahlung noch ungewiss ist. Sie dient dazu, zukünftige Verpflichtungen des Unternehmens abzudecken. Rückstellungen mindern den Gewinn und somit das Eigenkapital des Unternehmens, was sich wiederum auf die Bilanz auswirkt. **
-
Was ist eine Rückstellung und wie wird sie im Rahmen der Buchhaltung behandelt?
Eine Rückstellung ist eine Verbindlichkeit, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dient dazu, zukünftige Verpflichtungen in der Bilanz zu berücksichtigen. Im Rahmen der Buchhaltung wird eine Rückstellung gebildet, indem der geschätzte Betrag der Verpflichtung erfasst und als Aufwand verbucht wird. **
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Rückstellung
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ehebrecht, Heinz-Peter: Finanzierung und Investition. SchulbuchFinanzierung und Investition. Schulbuch , stellt das Fachwissen rund um Anlage, Kredite und Börsenhandel anschaulich und übersichtlich dar enthält zahlreiche Fallbeispiele und fallorientierte Aufgaben bietet einen praktischen Anhang mit finanzmathematischen Tabellen das BilRuG ist an allen relevanten Stellen berücksichtigt Zum Lehrbuch sind separate Lösungen erhältlich. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201604, Produktform: Kartoniert, Autoren: Ehebrecht, Heinz-Peter~Klein, Volker~Krenitz, Manfred, Auflage: 16007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 192, Keyword: Betriebswirtschaftslehre; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Betriebswirtschaft - Betriebswirtschaftslehre~Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaftslehre, allgemein~Schule und Lernen: Wirtschaftswissenschaften, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~für die Hochschule~Für die Fachoberschule~Für die höhere Berufsfachschule~Für die Wirtschaftsschule~Für die Hochschule~Für die Berufsoberschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BVZ HOS, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 238, Breite: 169, Höhe: 12, Gewicht: 334, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A18856002 A6626171 A4487776 A3335507 A2041074, Herkunftsland: HONG KONG (HK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Vollzeitschule, Universitäten/Hochschulen, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Texas Instruments TPS3808G01DBVT PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOT-23-6Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Maxim Integrated MAX809LEUR+T PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOT-23-3Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.16,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
-
Was ist eine Rückstellung Rechnungswesen?
Eine Rückstellung im Rechnungswesen ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag noch nicht genau beziffert werden kann, aber wahrscheinlich eintreten wird. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine glaubwürdige Gewinn- und Verlustrechnung zu erstellen. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) gebildet und in der Bilanz ausgewiesen werden. **
-
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.