Domain abschreibungsfonds.de kaufen?
Wir ziehen mit dem Projekt
abschreibungsfonds.de um.
Sind Sie am Kauf der Domain
abschreibungsfonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abschreibungsfonds.de kaufen?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Ähnliche Suchbegriffe für Optisch
Top-Angebote
Produkte zum Begriff Optisch:
-
DEHN 767610 Spannungsprüfer OptischResistiver, einschenkeliger Gleichspannungsprüfer PHE/G für Fahrdrahtleitungen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 3 kV DC. Erdseitige Klemme mit Drehgriff. Auch bei Niederschlägen verwendbar.3439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767614 Spannungsprüfer OptischResistiver, einschenkeliger Gleichspannungsprüfer PHE/G für Fahrdrahtleitungen, Ausführung Minuspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 1,65 kV DC. Erdseitige Klemme mit Drehgriff. Auch bei Niederschlägen verwendbar.3649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767681 Spannungsprüfer OptischResistiver, zweischenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 24 kV DC. Auch bei Niederschlägen verwendbar.3155,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
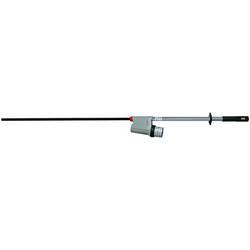
DEHN 783420 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **
-
Warum ist keine Totalreflexion von optisch dünn nach optisch dicht möglich?
Eine Totalreflexion tritt auf, wenn der Einfallswinkel größer ist als der kritische Winkel, der durch das Verhältnis der Brechungsindizes der beiden Medien bestimmt wird. Wenn das optisch dünne Medium in das optisch dichte Medium übergeht, ist der Brechungsindex des optisch dichten Mediums größer als der des optisch dünnen Mediums. Dadurch ist der kritische Winkel kleiner als 90 Grad und es kommt nicht zur Totalreflexion. **

Was versteht man unter Abschreibung in der Buchhaltung und wie wirkt sie sich auf die Bilanz eines Unternehmens aus?
Abschreibung ist die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie wirkt sich negativ auf den Gewinn aus, da sie als Aufwand verbucht wird und somit den Gewinn mindert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Vermögensgegenstandes und damit zu einer Reduzierung des Eigenkapitals. **
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell?
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell? chipTAN optisch und manuell ist ein Verfahren zur Authentifizierung von Transaktionen im Online-Banking. Dabei wird dem Nutzer ein TAN-Generator zur Verfügung gestellt, der eine optische Darstellung der Transaktionsdaten erzeugt. Der Nutzer liest diese Daten ab und gibt sie manuell in das Online-Banking-System ein, um die Transaktion zu bestätigen. Dieses Verfahren bietet eine sichere Möglichkeit, Transaktionen im Online-Banking durchzuführen, da die TAN nur einmalig und spezifisch für die jeweilige Transaktion generiert wird. **
Top-Angebote
Produkte zum Begriff Optisch:
-
DEHN 767125 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) an Oberleitungen elektrischer Bahnen bei 25 kV / 50 Hz. Kategorie ""S"" für einseitig geerdete Einphasenanlagen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.2159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767920 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Mit Universalzahnkupplung nach DIN VDE 0682-211 (EN/IEC 60832). Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.1665,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767610 Spannungsprüfer OptischResistiver, einschenkeliger Gleichspannungsprüfer PHE/G für Fahrdrahtleitungen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 3 kV DC. Erdseitige Klemme mit Drehgriff. Auch bei Niederschlägen verwendbar.3439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767614 Spannungsprüfer OptischResistiver, einschenkeliger Gleichspannungsprüfer PHE/G für Fahrdrahtleitungen, Ausführung Minuspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 1,65 kV DC. Erdseitige Klemme mit Drehgriff. Auch bei Niederschlägen verwendbar.3649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
Ähnliche Suchbegriffe für Optisch
-
DEHN 767681 Spannungsprüfer OptischResistiver, zweischenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 24 kV DC. Auch bei Niederschlägen verwendbar.3155,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 783420 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ehebrecht, Heinz-Peter: Finanzierung und Investition. SchulbuchFinanzierung und Investition. Schulbuch , stellt das Fachwissen rund um Anlage, Kredite und Börsenhandel anschaulich und übersichtlich dar enthält zahlreiche Fallbeispiele und fallorientierte Aufgaben bietet einen praktischen Anhang mit finanzmathematischen Tabellen das BilRuG ist an allen relevanten Stellen berücksichtigt Zum Lehrbuch sind separate Lösungen erhältlich. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201604, Produktform: Kartoniert, Autoren: Ehebrecht, Heinz-Peter~Klein, Volker~Krenitz, Manfred, Auflage: 16007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 192, Keyword: Betriebswirtschaftslehre; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Betriebswirtschaft - Betriebswirtschaftslehre~Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaftslehre, allgemein~Schule und Lernen: Wirtschaftswissenschaften, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~für die Hochschule~Für die Fachoberschule~Für die höhere Berufsfachschule~Für die Wirtschaftsschule~Für die Hochschule~Für die Berufsoberschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BVZ HOS, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 238, Breite: 169, Höhe: 12, Gewicht: 334, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A18856002 A6626171 A4487776 A3335507 A2041074, Herkunftsland: HONG KONG (HK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Vollzeitschule, Universitäten/Hochschulen, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **
-
Warum ist keine Totalreflexion von optisch dünn nach optisch dicht möglich?
Eine Totalreflexion tritt auf, wenn der Einfallswinkel größer ist als der kritische Winkel, der durch das Verhältnis der Brechungsindizes der beiden Medien bestimmt wird. Wenn das optisch dünne Medium in das optisch dichte Medium übergeht, ist der Brechungsindex des optisch dichten Mediums größer als der des optisch dünnen Mediums. Dadurch ist der kritische Winkel kleiner als 90 Grad und es kommt nicht zur Totalreflexion. **
-
Was versteht man unter Abschreibung in der Buchhaltung und wie wirkt sie sich auf die Bilanz eines Unternehmens aus?
Abschreibung ist die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie wirkt sich negativ auf den Gewinn aus, da sie als Aufwand verbucht wird und somit den Gewinn mindert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Vermögensgegenstandes und damit zu einer Reduzierung des Eigenkapitals. **
-
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell?
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell? chipTAN optisch und manuell ist ein Verfahren zur Authentifizierung von Transaktionen im Online-Banking. Dabei wird dem Nutzer ein TAN-Generator zur Verfügung gestellt, der eine optische Darstellung der Transaktionsdaten erzeugt. Der Nutzer liest diese Daten ab und gibt sie manuell in das Online-Banking-System ein, um die Transaktion zu bestätigen. Dieses Verfahren bietet eine sichere Möglichkeit, Transaktionen im Online-Banking durchzuführen, da die TAN nur einmalig und spezifisch für die jeweilige Transaktion generiert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.