Domain abschreibungsfonds.de kaufen?
Wir ziehen mit dem Projekt
abschreibungsfonds.de um.
Sind Sie am Kauf der Domain
abschreibungsfonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abschreibungsfonds.de kaufen?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Ähnliche Suchbegriffe für Wann
Top-Angebote
Produkte zum Begriff Wann:
-
ars Edition Hallo Baby, wann kommst du?Julians Mama hat einen ganz dicken Bauch. Julian glaubt, in Mamas Bauch steckt ein Ball. Aber Mama sagt, in ihrem Bauch wächst ein Baby. In diesem Buch wird für die großen Geschwister altersgerecht vermittelt, wie es ist, wenn sie ein Geschwisterkind bekommen: Warum wächst Mamas Bauch und wie ist es, wenn das Baby da ist.8,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
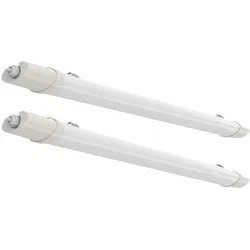
2er Set LED Wannenleuchte Deckenlampe Lager Hallenleuchte Garagen Beleuchtung neutralweiß Feuchtraum WannBeschreibung Diese LED-Deckenleuchte überzeugt durch ihre starke Lichtleistung und robuste Bauweise. Mit einer Schutzart von IP65 ist sie bestens für feuchte oder staubige Umgebungen geeignet – ideal für Werkstätten, Garagen, Kellerräume oder Industriehallen. Das Gehäuse aus hochwertigem Kunststoff schützt die integrierte LED-Technik zuverlässig vor äußeren Einflüssen. Die neutralweiße Lichtfarbe mit 4000 K und 1530 Lumen sorgt für eine gleichmäßige, helle Beleuchtung, die den Arbeitsbereich optimal ausleuchtet. Im Lieferumfang sind zwei Leuchten enthalten, die sofort einsatzbereit montiert werden können. Im Lieferumfang sind zwei Leuchten enthalten! Details Leuchte • Leuchtentyp: Deckenleuchte • Gestell: Kunststoff • Lampenschirm: Kunststoff • Schutzart: IP65 • Länge x Breite x Höhe in cm: 60 x 6 x 3,5 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 18 Watt • Lichtstrom: 1530 Lumen • Lichtfarbe: neutralweiß • Stromversorgung: 220-240V, 50-60Hz • Die Lampen können in der Leuchte nicht ausgetauscht werden. Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 1530 lm (Lumen) • Energieverbrauch: 18 kWh/1000h • Farbtemperatur: 4000 K (Kelvin) • Lichtfarbe: neutralweiß • Nennleistungsaufnahme: 18 W (Watt) • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 200-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Farbwiedergabe (CRI): 70 • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Anlaufzeit bis 100%: 0s (Sekunden) • Abstrahlwinkel: 120° (Grad) • Umgebungstemperatur: -25° bis +50° Leistung Leuchtmittel: 18 Watt Farbtemperatur: 4000 K Geeignet für z.B. Garage, Lagerhalle LxBxH: 60 x 5 x 3,5 cm18,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Fertigmontageset HANSASTELA 3-Loch-Wann- + Br-EHM, Dr.umst, Ro ek, c (57319473)Eigenschaften • Armaturenkörper aus entzinkungsbeständigem Messing (DZR)\n• Durchfluss bei 3 bar: 20,4/13,2 l/min\n• Heißwasserversorgung max. 80 °C\n• Druckunabhängig\n• Einhandbedienhebel/Griff\n• Hebel mit W+K-Kennzeichnung\n• G 1/2\n• Sicherungseinrichtung EN1717 EB\n• Ø 4 mm Steuerpatrone mit keramischen Dichtscheiben zur Wassermengen- und Temperatureinstellung\n• Rückflussverhinderer\n• Hülse (57319473)391,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **


Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **
Wann mit Abschreibung beginnen?
Die Abschreibung beginnt in der Regel, sobald das Wirtschaftsgut in Gebrauch genommen wird. Dies bedeutet, dass die Abschreibung in dem Jahr beginnt, in dem das Wirtschaftsgut erworben oder hergestellt wurde und in Betrieb genommen wird. Es ist wichtig, den Zeitpunkt des Beginns der Abschreibung genau festzulegen, um sicherzustellen, dass die Abschreibung korrekt berechnet wird. In einigen Fällen kann es auch vorteilhaft sein, mit der Abschreibung zu warten, bis das Wirtschaftsgut tatsächlich genutzt wird, um eine genauere Abschreibung zu gewährleisten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Rechnungswesen zu beraten, um sicherzustellen, dass die Abschreibung korrekt und rechtzeitig beginnt. **
Top-Angebote
Produkte zum Begriff Wann:
-
Carlsen Verlag Wann ist endlich Frühling?Das kleine Murmeltier wacht früh auf. Ist der Winterschlaf vorbei? Ist der Frühling da? Darf es nun endlich wieder mit dem Siebenschläfer spielen? Das Murmeltierkind kann nicht mehr warten. Es hoppelt aus seinem Bau und fragt die anderen Tiere: Weißt du, wann der Frühling kommt? Eine liebenswerte erste Vorlesegeschichte über kindliche Vorfreude und GeduldMit stabilem Register für kleine Hände9,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Oetinger Wann sind wir endlich da, Papa?Wann sind wir endlich da, Papa?" von Carla Felgentreff ist ein charmantes Pappbilderbuch, das die Aufregung und Ungeduld kleiner Kinder auf langen Reisen in den Sommerurlaub einfängt. Die Geschichte folgt einer Familie auf ihrer Fahrt ans Meer – ein Abenteuer, das vielen Familien bekannt vorkommt. Mit lebendigen Farben und in unterhaltsamen Reimen erzählt, spiegelt dieses Buch die Freude und die kleinen Herausforderungen wider, die eine solche Reise mit sich bringt. Die detailreichen Illustrationen laden zum Entdecken und Verweilen ein und machen die Wartezeit bis zur Ankunft am Urlaubsort für die jungen Leserinnen und Leser kurzweilig und vergnüglich.8,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ars Edition Hallo Baby, wann kommst du?Julians Mama hat einen ganz dicken Bauch. Julian glaubt, in Mamas Bauch steckt ein Ball. Aber Mama sagt, in ihrem Bauch wächst ein Baby. In diesem Buch wird für die großen Geschwister altersgerecht vermittelt, wie es ist, wenn sie ein Geschwisterkind bekommen: Warum wächst Mamas Bauch und wie ist es, wenn das Baby da ist.8,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
2er Set LED Wannenleuchte Deckenlampe Lager Hallenleuchte Garagen Beleuchtung neutralweiß Feuchtraum WannBeschreibung Diese LED-Deckenleuchte überzeugt durch ihre starke Lichtleistung und robuste Bauweise. Mit einer Schutzart von IP65 ist sie bestens für feuchte oder staubige Umgebungen geeignet – ideal für Werkstätten, Garagen, Kellerräume oder Industriehallen. Das Gehäuse aus hochwertigem Kunststoff schützt die integrierte LED-Technik zuverlässig vor äußeren Einflüssen. Die neutralweiße Lichtfarbe mit 4000 K und 1530 Lumen sorgt für eine gleichmäßige, helle Beleuchtung, die den Arbeitsbereich optimal ausleuchtet. Im Lieferumfang sind zwei Leuchten enthalten, die sofort einsatzbereit montiert werden können. Im Lieferumfang sind zwei Leuchten enthalten! Details Leuchte • Leuchtentyp: Deckenleuchte • Gestell: Kunststoff • Lampenschirm: Kunststoff • Schutzart: IP65 • Länge x Breite x Höhe in cm: 60 x 6 x 3,5 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 18 Watt • Lichtstrom: 1530 Lumen • Lichtfarbe: neutralweiß • Stromversorgung: 220-240V, 50-60Hz • Die Lampen können in der Leuchte nicht ausgetauscht werden. Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 1530 lm (Lumen) • Energieverbrauch: 18 kWh/1000h • Farbtemperatur: 4000 K (Kelvin) • Lichtfarbe: neutralweiß • Nennleistungsaufnahme: 18 W (Watt) • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 200-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Farbwiedergabe (CRI): 70 • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Anlaufzeit bis 100%: 0s (Sekunden) • Abstrahlwinkel: 120° (Grad) • Umgebungstemperatur: -25° bis +50° Leistung Leuchtmittel: 18 Watt Farbtemperatur: 4000 K Geeignet für z.B. Garage, Lagerhalle LxBxH: 60 x 5 x 3,5 cm18,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Ähnliche Suchbegriffe für Wann
-
Fertigmontageset HANSASTELA 3-Loch-Wann- + Br-EHM, Dr.umst, Ro ek, c (57319473)Eigenschaften • Armaturenkörper aus entzinkungsbeständigem Messing (DZR)\n• Durchfluss bei 3 bar: 20,4/13,2 l/min\n• Heißwasserversorgung max. 80 °C\n• Druckunabhängig\n• Einhandbedienhebel/Griff\n• Hebel mit W+K-Kennzeichnung\n• G 1/2\n• Sicherungseinrichtung EN1717 EB\n• Ø 4 mm Steuerpatrone mit keramischen Dichtscheiben zur Wassermengen- und Temperatureinstellung\n• Rückflussverhinderer\n• Hülse (57319473)391,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arena Benno Bibers Autobuch Werkstatt, Tanken, Autobahn - wann kommen wir denn endlich an?Komm mit auf Benno Bibers Urlaubsfahrt! Benno Biber und seine Freunde waschen ihren Bus, packen Koffer und sausen los: Ab in den Urlaub! Doch die Fahrt ist lang: Unterwegs wird getankt und Pipipause gemacht – und dann stehen sie auch noch im Stau. Als es endlich wieder weitergeht, hat der Bus eine Panne. Schnell das Abschleppauto anrufen! Wann kommt Benno Biber wohl endlich am Meer an? Lustige Reime und tolle Spieleffekte: Riesenspaß unterwegs mit Benno Bibers Lieblingsfahrzeugen9,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **
-
Wann mit Abschreibung beginnen?
Die Abschreibung beginnt in der Regel, sobald das Wirtschaftsgut in Gebrauch genommen wird. Dies bedeutet, dass die Abschreibung in dem Jahr beginnt, in dem das Wirtschaftsgut erworben oder hergestellt wurde und in Betrieb genommen wird. Es ist wichtig, den Zeitpunkt des Beginns der Abschreibung genau festzulegen, um sicherzustellen, dass die Abschreibung korrekt berechnet wird. In einigen Fällen kann es auch vorteilhaft sein, mit der Abschreibung zu warten, bis das Wirtschaftsgut tatsächlich genutzt wird, um eine genauere Abschreibung zu gewährleisten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Rechnungswesen zu beraten, um sicherzustellen, dass die Abschreibung korrekt und rechtzeitig beginnt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.