Domain abschreibungsfonds.de kaufen?
Wir ziehen mit dem Projekt
abschreibungsfonds.de um.
Sind Sie am Kauf der Domain
abschreibungsfonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abschreibungsfonds.de kaufen?
Ist "Spezialbier Goldköpfchen Sormitz Bräu Leutenberg" nur eine Phantasiemarke?
Es ist möglich, dass "Spezialbier Goldköpfchen Sormitz Bräu Leutenberg" eine Phantasiemarke ist, da ich keine Informationen über eine solche Biermarke finden konnte. Es könnte sich um eine fiktive Marke handeln, die für einen bestimmten Zweck oder eine bestimmte Geschichte erstellt wurde. Es ist jedoch auch möglich, dass es sich um eine lokale oder regionale Marke handelt, die möglicherweise nicht weit verbreitet ist. **
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **


Ähnliche Suchbegriffe für Bräu
Top-Angebote
Produkte zum Begriff Bräu:
-
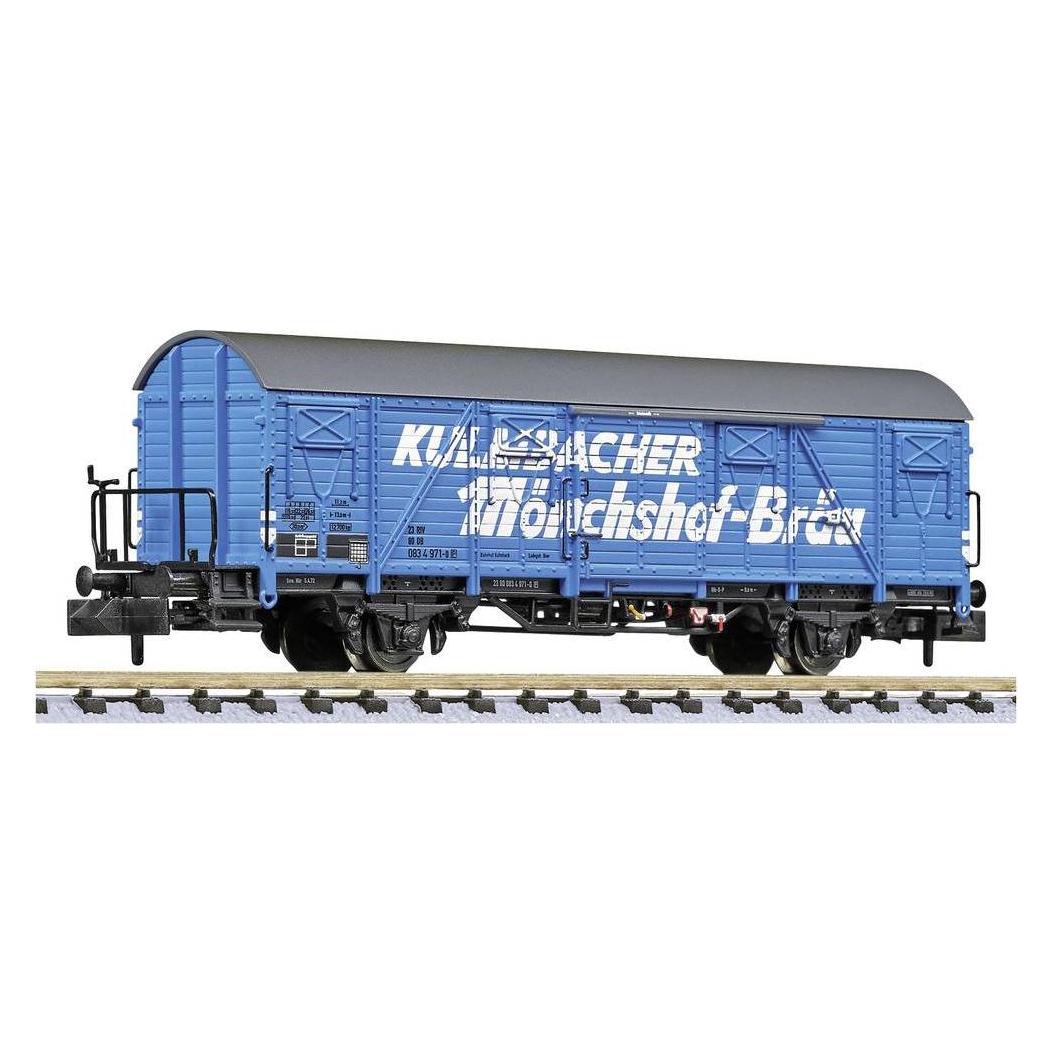
BRAWA 47619 H0 Kühlwagen "Kulmbacher Mönchshof-Bräu", DB, Ep. IV21 80 080 0 769-0 [P]Achsbremsgestänge mit Bremsbacken in RadebeneExtra angesetzte BremsanlageExtra angesetzte GriffstangenExtra angesetzte FederpaketeExtra angesetzte TritteKurzkupplungskinematik nach NEM-NormRäder aus MetallVorbildgerechter RahmenaufbauRadsätze auch innen profiliertDurchbrochene WagenkastenstützenVariantengerechte BauartunterschiedeLänge über Puffer: 139,1 mmKurzkupplungskinematik: eingebautAC Radsatztausch: möglichAC Radsatz: BRAWA-Bestell-Nr. 2187Als vereinfachte Kühlwagenbauart entstanden 1942 die Tnf Berlin (Tnfs38). Die Grundkonstruktion lieferte der bereits zuvor entwickelte Glmhs Dresden, in geschweißter Ausführung. Im Unterschied zu diesen, erhielten die Kühlwagen eine 300mm starke Isolierung und Innenauskleidung mit Zinkblech, um die Holzauskleidung im Inneren gegen Feuchtigkeitseintritt zu schützen. Damit die Türen dicht abschlossen, wichen die Schiebtüren zweiflügeligen Drehtüren. Das Markanteste war jedoch die senkrechte Verbretterung in Verbindung mit dem typisch weißen Anstrich der Kühlwagen. Die Bundesbahn (DB) unterzog an den von ihr übernommenen Wagen, ab Mitte der 1950er, mehrere Bauartänderungen und Modernisierungen. So tauschte man die wartungsintensiven Radsätze mit Gleitlagern gegen moderne mit Rollenlagerung oder baute die Wagenkästen bei unzureichenden Isolierwerten gleich neu auf. Die Wagen behielten dadurch zwar ihre Hauptabmessungen, jedoch verschwand das auffällige Kastengerippe nun unter einer waagerechten Bretterverkleidung, später sogar unter Schichtholzplatten. Neuentwicklungen von Kühlwagen bei der DB ermöglicht es später privaten Brauereien eine Vielzahl an Wagen von der DB zu erwerben und für den Transport ihres Bieres zu nutzen. Da es sich dabei um Privatwagen der einzelnen Brauanstalten handelte, wurden diese zumeist mit der firmeneigenen Werbung versehen.39,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BRAWA 47622 H0 Kühlwagen Ibs "Paulaner-Bräu", DB, Ep. IV23 80 805 0 031-3 [P]Achsbremsgestänge mit Bremsbacken in RadebeneExtra angesetzte BremsanlageExtra angesetzte GriffstangenExtra angesetzte FederpaketeExtra angesetzte TritteKurzkupplungskinematik nach NEM-NormRäder aus MetallVorbildgerechter RahmenaufbauRadsätze auch innen profiliertDurchbrochene WagenkastenstützenVariantengerechte BauartunterschiedeLänge über Puffer: 139,1 mmKurzkupplungskinematik: eingebautAC Radsatztausch: möglichAC Radsatz: BRAWA-Bestell-Nr. 2187Als vereinfachte Kühlwagenbauart entstanden 1942 die Tnf Berlin (Tnfs38). Die Grundkonstruktion lieferte der bereits zuvor entwickelte Glmhs Dresden, in geschweißter Ausführung. Im Unterschied zu diesen, erhielten die Kühlwagen eine 300mm starke Isolierung und Innenauskleidung mit Zinkblech, um die Holzauskleidung im Inneren gegen Feuchtigkeitseintritt zu schützen. Damit die Türen dicht abschlossen, wichen die Schiebtüren zweiflügeligen Drehtüren. Das Markanteste war jedoch die senkrechte Verbretterung in Verbindung mit dem typisch weißen Anstrich der Kühlwagen. Die Bundesbahn (DB) unterzog an den von ihr übernommenen Wagen, ab Mitte der 1950er, mehrere Bauartänderungen und Modernisierungen. So tauschte man die wartungsintensiven Radsätze mit Gleitlagern gegen moderne mit Rollenlagerung oder baute die Wagenkästen bei unzureichenden Isolierwerten gleich neu auf. Die Wagen behielten dadurch zwar ihre Hauptabmessungen, jedoch verschwand das auffällige Kastengerippe nun unter einer waagerechten Bretterverkleidung, später sogar unter Schichtholzplatten. Neuentwicklungen von Kühlwagen bei der DB ermöglicht es später privaten Brauereien eine Vielzahl an Wagen von der DB zu erwerben und für den Transport ihres Bieres zu nutzen. Da es sich dabei um Privatwagen der einzelnen Brauanstalten handelte, wurden diese zumeist mit der firmeneigenen Werbung versehen.40,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MÄRKLIN 86603 Z Güterwagen-Set "Staufen-Bräu", Privat, Ep. IIIGüterwagen-Set "Staufen-Bräu"Vorbild: 2 x Kühlwagen württembergischer Bauart mit Handbremse und Bremserhaus und ein Kühlwagen Tehs 50 der Brauerei zum Rad, Göppingen. Modell: Zwei Kühlwagen mit Bremserhaus und ein Kühlwagen der Bauart Tehs 50. Alle Wagen mit Werbebeschriftung "Staufen-Bräu", Göppingen. Beide Kühlwagen der württembergischen Bauart mit abweichender Wagennummer ggü. früherem Modell und alle Fahrzeuge mit Alterungsspuren am Wagenaufbau und am Wagenboden. Gesamtlänge über Puffer ca. 135 mm.Einmalige Serie.84,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **

Was versteht man unter Abschreibung in der Buchhaltung und wie wirkt sie sich auf die Bilanz eines Unternehmens aus?
Abschreibung ist die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie wirkt sich negativ auf den Gewinn aus, da sie als Aufwand verbucht wird und somit den Gewinn mindert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Vermögensgegenstandes und damit zu einer Reduzierung des Eigenkapitals. **
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
Top-Angebote
Produkte zum Begriff Bräu:
-
BRAWA 49860 H0 Bierwagen "Pschorr Bräu", DB, Ep. IVBetriebsnummer: 21 80 080 0 946-4 [P] Länge über Puffer in mm 107,2 Kurzkupplungskinematik Tauschsatz für Wechselstrom Art. 2187 Modelldetails ;Achsbremsgestänge mit Bremsbacken in Radebene ;Bremsanlage, Bühnen, Griffstangen, Federpakete und Tritte extra angesetzt ;Kurzkupplungskinematik ;Feinste Bedruckung und Lackierung ;Vorbildgerechte Wiedergabe der Rahmenkonstruktion ;Räder aus Metall, außen und innen profiliert ;Wagenkastenstützen, einzeln angesetzt und durchbrochen Pschorr Bräu ist ein eingetragenes Warenzeichen39,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
BRAWA 47619 H0 Kühlwagen "Kulmbacher Mönchshof-Bräu", DB, Ep. IV21 80 080 0 769-0 [P]Achsbremsgestänge mit Bremsbacken in RadebeneExtra angesetzte BremsanlageExtra angesetzte GriffstangenExtra angesetzte FederpaketeExtra angesetzte TritteKurzkupplungskinematik nach NEM-NormRäder aus MetallVorbildgerechter RahmenaufbauRadsätze auch innen profiliertDurchbrochene WagenkastenstützenVariantengerechte BauartunterschiedeLänge über Puffer: 139,1 mmKurzkupplungskinematik: eingebautAC Radsatztausch: möglichAC Radsatz: BRAWA-Bestell-Nr. 2187Als vereinfachte Kühlwagenbauart entstanden 1942 die Tnf Berlin (Tnfs38). Die Grundkonstruktion lieferte der bereits zuvor entwickelte Glmhs Dresden, in geschweißter Ausführung. Im Unterschied zu diesen, erhielten die Kühlwagen eine 300mm starke Isolierung und Innenauskleidung mit Zinkblech, um die Holzauskleidung im Inneren gegen Feuchtigkeitseintritt zu schützen. Damit die Türen dicht abschlossen, wichen die Schiebtüren zweiflügeligen Drehtüren. Das Markanteste war jedoch die senkrechte Verbretterung in Verbindung mit dem typisch weißen Anstrich der Kühlwagen. Die Bundesbahn (DB) unterzog an den von ihr übernommenen Wagen, ab Mitte der 1950er, mehrere Bauartänderungen und Modernisierungen. So tauschte man die wartungsintensiven Radsätze mit Gleitlagern gegen moderne mit Rollenlagerung oder baute die Wagenkästen bei unzureichenden Isolierwerten gleich neu auf. Die Wagen behielten dadurch zwar ihre Hauptabmessungen, jedoch verschwand das auffällige Kastengerippe nun unter einer waagerechten Bretterverkleidung, später sogar unter Schichtholzplatten. Neuentwicklungen von Kühlwagen bei der DB ermöglicht es später privaten Brauereien eine Vielzahl an Wagen von der DB zu erwerben und für den Transport ihres Bieres zu nutzen. Da es sich dabei um Privatwagen der einzelnen Brauanstalten handelte, wurden diese zumeist mit der firmeneigenen Werbung versehen.39,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist "Spezialbier Goldköpfchen Sormitz Bräu Leutenberg" nur eine Phantasiemarke?
Es ist möglich, dass "Spezialbier Goldköpfchen Sormitz Bräu Leutenberg" eine Phantasiemarke ist, da ich keine Informationen über eine solche Biermarke finden konnte. Es könnte sich um eine fiktive Marke handeln, die für einen bestimmten Zweck oder eine bestimmte Geschichte erstellt wurde. Es ist jedoch auch möglich, dass es sich um eine lokale oder regionale Marke handelt, die möglicherweise nicht weit verbreitet ist. **
-
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder?
Wie schlagen sich Investition und Finanzierung in der Bilanz nieder? Investitionen werden in der Bilanz als langfristige Vermögenswerte ausgewiesen, wie zum Beispiel Maschinen oder Gebäude. Diese Investitionen erhöhen die Bilanzsumme und zeigen, dass das Unternehmen langfristige Vermögenswerte besitzt. Finanzierungen hingegen werden in der Bilanz als Eigenkapital oder Fremdkapital dargestellt. Eigenkapital erscheint als Eigenkapitalanteil, während Fremdkapital als Verbindlichkeiten ausgewiesen wird. Diese Finanzierungen zeigen, wie das Unternehmen sein Vermögen finanziert hat und welche Verpflichtungen es hat. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Ähnliche Suchbegriffe für Bräu
-
BRAWA 47622 H0 Kühlwagen Ibs "Paulaner-Bräu", DB, Ep. IV23 80 805 0 031-3 [P]Achsbremsgestänge mit Bremsbacken in RadebeneExtra angesetzte BremsanlageExtra angesetzte GriffstangenExtra angesetzte FederpaketeExtra angesetzte TritteKurzkupplungskinematik nach NEM-NormRäder aus MetallVorbildgerechter RahmenaufbauRadsätze auch innen profiliertDurchbrochene WagenkastenstützenVariantengerechte BauartunterschiedeLänge über Puffer: 139,1 mmKurzkupplungskinematik: eingebautAC Radsatztausch: möglichAC Radsatz: BRAWA-Bestell-Nr. 2187Als vereinfachte Kühlwagenbauart entstanden 1942 die Tnf Berlin (Tnfs38). Die Grundkonstruktion lieferte der bereits zuvor entwickelte Glmhs Dresden, in geschweißter Ausführung. Im Unterschied zu diesen, erhielten die Kühlwagen eine 300mm starke Isolierung und Innenauskleidung mit Zinkblech, um die Holzauskleidung im Inneren gegen Feuchtigkeitseintritt zu schützen. Damit die Türen dicht abschlossen, wichen die Schiebtüren zweiflügeligen Drehtüren. Das Markanteste war jedoch die senkrechte Verbretterung in Verbindung mit dem typisch weißen Anstrich der Kühlwagen. Die Bundesbahn (DB) unterzog an den von ihr übernommenen Wagen, ab Mitte der 1950er, mehrere Bauartänderungen und Modernisierungen. So tauschte man die wartungsintensiven Radsätze mit Gleitlagern gegen moderne mit Rollenlagerung oder baute die Wagenkästen bei unzureichenden Isolierwerten gleich neu auf. Die Wagen behielten dadurch zwar ihre Hauptabmessungen, jedoch verschwand das auffällige Kastengerippe nun unter einer waagerechten Bretterverkleidung, später sogar unter Schichtholzplatten. Neuentwicklungen von Kühlwagen bei der DB ermöglicht es später privaten Brauereien eine Vielzahl an Wagen von der DB zu erwerben und für den Transport ihres Bieres zu nutzen. Da es sich dabei um Privatwagen der einzelnen Brauanstalten handelte, wurden diese zumeist mit der firmeneigenen Werbung versehen.40,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MÄRKLIN 86603 Z Güterwagen-Set "Staufen-Bräu", Privat, Ep. IIIGüterwagen-Set "Staufen-Bräu"Vorbild: 2 x Kühlwagen württembergischer Bauart mit Handbremse und Bremserhaus und ein Kühlwagen Tehs 50 der Brauerei zum Rad, Göppingen. Modell: Zwei Kühlwagen mit Bremserhaus und ein Kühlwagen der Bauart Tehs 50. Alle Wagen mit Werbebeschriftung "Staufen-Bräu", Göppingen. Beide Kühlwagen der württembergischen Bauart mit abweichender Wagennummer ggü. früherem Modell und alle Fahrzeuge mit Alterungsspuren am Wagenaufbau und am Wagenboden. Gesamtlänge über Puffer ca. 135 mm.Einmalige Serie.84,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BRAWA 47621 H0 Kühlwagen Ibdlps383 "Kulmbacher Mönchshof-Bräu", DB, Ep. IV23 80 805 0 045-3 [P]Achsbremsgestänge mit Bremsbacken in RadebeneExtra angesetzte BremsanlageExtra angesetzte GriffstangenExtra angesetzte FederpaketeExtra angesetzte TritteKurzkupplungskinematik nach NEM-NormRäder aus MetallVorbildgerechter RahmenaufbauRadsätze auch innen profiliertDurchbrochene WagenkastenstützenVariantengerechte BauartunterschiedeLänge über Puffer: 139,1 mmKurzkupplungskinematik: eingebautAC Radsatztausch: möglichAC Radsatz: BRAWA-Bestell-Nr. 2187Als vereinfachte Kühlwagenbauart entstanden 1942 die Tnf Berlin (Tnfs38). Die Grundkonstruktion lieferte der bereits zuvor entwickelte Glmhs Dresden, in geschweißter Ausführung. Im Unterschied zu diesen, erhielten die Kühlwagen eine 300mm starke Isolierung und Innenauskleidung mit Zinkblech, um die Holzauskleidung im Inneren gegen Feuchtigkeitseintritt zu schützen. Damit die Türen dicht abschlossen, wichen die Schiebtüren zweiflügeligen Drehtüren. Das Markanteste war jedoch die senkrechte Verbretterung in Verbindung mit dem typisch weißen Anstrich der Kühlwagen. Die Bundesbahn (DB) unterzog an den von ihr übernommenen Wagen, ab Mitte der 1950er, mehrere Bauartänderungen und Modernisierungen. So tauschte man die wartungsintensiven Radsätze mit Gleitlagern gegen moderne mit Rollenlagerung oder baute die Wagenkästen bei unzureichenden Isolierwerten gleich neu auf. Die Wagen behielten dadurch zwar ihre Hauptabmessungen, jedoch verschwand das auffällige Kastengerippe nun unter einer waagerechten Bretterverkleidung, später sogar unter Schichtholzplatten. Neuentwicklungen von Kühlwagen bei der DB ermöglicht es später privaten Brauereien eine Vielzahl an Wagen von der DB zu erwerben und für den Transport ihres Bieres zu nutzen. Da es sich dabei um Privatwagen der einzelnen Brauanstalten handelte, wurden diese zumeist mit der firmeneigenen Werbung versehen.43,43 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **
-
Was versteht man unter Abschreibung in der Buchhaltung und wie wirkt sie sich auf die Bilanz eines Unternehmens aus?
Abschreibung ist die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie wirkt sich negativ auf den Gewinn aus, da sie als Aufwand verbucht wird und somit den Gewinn mindert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Vermögensgegenstandes und damit zu einer Reduzierung des Eigenkapitals. **
-
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.